
¿Qué es el anticipo a proveedores?
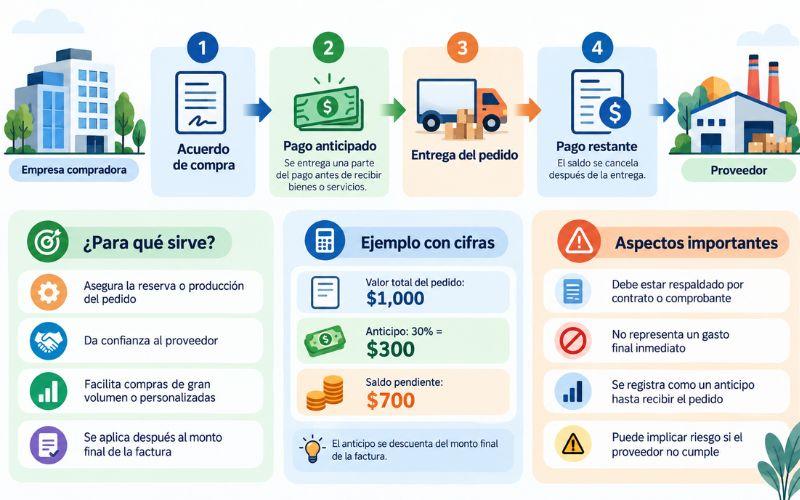
El anticipo a proveedores es el pago que se realiza totalmente o por partes a un vendedor de productos, antes de que los haya recibido el comprador. También se conoce con el término de pago por adelantado o compra prepagada.
Cuando una compañía se compromete a comprarle a un proveedor, se espera que el proveedor tenga el capital de trabajo o los recursos adecuados para proporcionar los bienes o servicios necesarios.
El pago anticipado a un proveedor incurre en costos adicionales para la compañía, además de presentar el riesgo de pérdida de los fondos adelantados en caso de quiebra del proveedor, reduciendo así la capacidad de la empresa para negociar en caso de una disputa.
Los pagos por adelantado pueden ayudar a proveedores que no tengan suficiente flujo de caja para comprar los materiales que satisfagan un pedido grande, de tal manera que pueden aprovechar parte de ese dinero para pagar el producto que fabricarán.
También se puede usar como garantía inicial para que se comience la fabricación de un producto que pueda ser personalizado o exclusivo.
Características del pago a proveedores
– Pago previo. Se entrega una parte o la totalidad del dinero antes de recibir los bienes o servicios. Puede establecerse como un monto fijo o como un porcentaje del pedido.
– Acuerdo entre las partes. Las condiciones del anticipo se pactan previamente entre comprador y proveedor. Deben definirse importe, fecha de pago, plazo de entrega y condiciones de devolución.
– Vinculado a una compra futura. El dinero entregado corresponde a productos o servicios que todavía no han sido recibidos. Se descuenta posteriormente del valor total de la compra.
– Registro contable. Para la empresa compradora, normalmente se registra inicialmente como un activo. Se reclasifica cuando se reciben los bienes o se presta el servicio correspondiente.
– Garantía para el proveedor. Proporciona recursos para iniciar la fabricación, preparación o adquisición de materiales. Reduce el riesgo de cancelación por parte del comprador.
– Facilita pedidos especiales. Es frecuente en productos personalizados, pedidos de gran volumen o bienes fabricados por encargo. También puede utilizarse cuando el proveedor necesita financiar parte de la producción.
– Requiere documentación. Debe estar respaldado por contratos, órdenes de compra, facturas, recibos o comprobantes de pago. La documentación permite justificar y controlar la operación.
– Implica cierto riesgo. El comprador entrega dinero antes de recibir el producto o servicio. Existe riesgo de retraso, incumplimiento o problemas financieros del proveedor.
– Afecta al flujo de efectivo. Supone una salida de dinero anticipada para la empresa compradora. El proveedor recibe liquidez antes de completar la venta.
– Se liquida con la entrega. Una vez recibido el pedido, el anticipo se resta del importe total. El comprador paga únicamente el saldo pendiente.
– Necesita control y seguimiento. Conviene registrar fechas, importes, proveedores y pedidos asociados. Los anticipos pendientes deben revisarse hasta que la operación quede completada.
¿El anticipo a proveedores es activo o pasivo?
Los anticipos son pagos realizados por adelantado, como pagos iniciales para un proyecto o servicio contractual. Ya están pagados, aunque aún no se han incurrido. Se reconocerán como un activo o como un gasto hasta que finalice el proyecto o servicio.
Estos se consideran activos y tienen un saldo deudor normal, que aumentará cuando se debite y disminuirá cuando se acredite. Se puede tomar el siguiente ejemplo:
Ejemplo contable
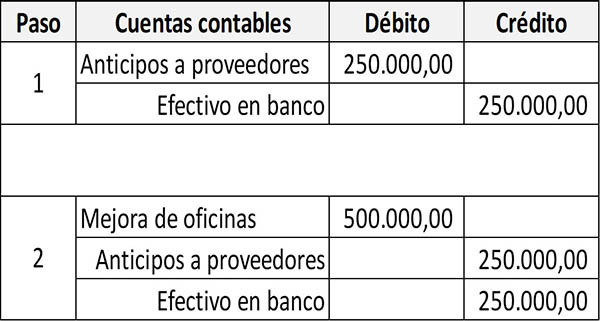
En el paso número 1, la compañía XYZ pagó un anticipo del 50% por la mejora de sus oficinas, que tiene un costo total de $500.000. Por el pago realizado se procede a debitar la cuenta de Anticipos a proveedores para incrementarla y a acreditar la cuenta de Efectivo.
En el siguiente paso, la compañía XYZ realizó el pago completo cuando finalizó el trabajo del proveedor. Ahora el registro contable será debitar la cuenta de activos fijos correspondiente, que es Mejora de oficinas.
Además, se cierra la cuenta de Anticipos a proveedores al acreditarla, y se registra el pago en efectivo por el saldo restante, acreditándola a la cuenta de Efectivo.
Esta cuenta de Anticipos a proveedores va a aparecer en el balance general dentro de la sección de Activos Corrientes.
La razón para que sea una cuenta de activo es debido a que constituye un derecho a la recepción de un producto o servicio determinado. Por otro lado, en caso que al final no se ocasione la compra, representa el derecho a poder cobrar la devolución del dinero.
Ejemplos de pagos a proveedores
- Pagos mensuales por alquileres. Estos pagos de arrendamientos se requieren generalmente al comienzo del plazo del contrato.
- Pagos anuales por mantenimiento. Mantenimiento de equipos científicos o médicos, equipos de oficina o por mantenimiento de software/hardware, acuerdos de servicios informáticos, tales como acceso a Internet, a sistemas y a bases de datos, o licencias de software. En estos casos, el pago total anual se espera que sea generalmente al comienzo del plazo del acuerdo.
- Pagos de acuerdos interinstitucionales. Una empresa puede hacer pagos por adelantado en acuerdos interinstitucionales siempre que el organismo pagador documente las circunstancias de la necesidad.
- Pagos para profesionales. Pagos por adelantado para artistas, oradores, testigos expertos o mediadores designados por un tribunal. En estos casos, puede que sea necesario adelantar una parte de la tarifa antes de la fecha de contratación.
- Anticipos de publicidad. En algunos casos puede ser necesario adelantar parte o la totalidad del pago al momento de colocar algún anuncio publicitario.
- Anticipos de primas de seguros. Estos pagos a las aseguradoras correspondientes se requieren generalmente al comienzo del plazo de la cobertura.
- Pagos por adelantado para viajes chárter. Puede ser necesario adelantar una parte o la totalidad del pago al momento de contratar el autobús, el avión u otro transporte fletado.
Referencias
- PSC Procedural Statement: Advance Payment to Suppliers. Recuperado de cu.edu.
- Advance Payment to Supplier. Recuperado de ehlim.typepad.com.
- Techniques to Manage the Risk When Advancing Payments to Suppliers. Recuperado de spendmatters.com.
- Advance Payment. Recuperado de investopedia.com.
- Advances to suppliers. Recuperado de sites.google.com.